Domain trinkwasseranalysen.de kaufen?
Wir ziehen mit dem Projekt
trinkwasseranalysen.de um.
Sind Sie am Kauf der Domain
trinkwasseranalysen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain trinkwasseranalysen.de kaufen?
Wer versteuert geldwerten Vorteil?
Der geldwerte Vorteil wird in der Regel vom Arbeitgeber versteuert, da er als zusätzliche Vergütung für den Arbeitnehmer gilt. Dieser Vorteil kann beispielsweise in Form von Sachleistungen, Dienstwagen oder anderen Vergünstigungen gewährt werden. Der Arbeitgeber ist verpflichtet, den geldwerten Vorteil zu versteuern und gegebenenfalls auch Sozialversicherungsbeiträge darauf zu entrichten. Der Arbeitnehmer muss den geldwerten Vorteil jedoch in seiner Steuererklärung angeben und gegebenenfalls selbst versteuern, falls der Arbeitgeber dies nicht bereits getan hat. In einigen Fällen kann es auch vorkommen, dass der Arbeitnehmer den geldwerten Vorteil direkt versteuern muss, zum Beispiel bei der privaten Nutzung eines Dienstwagens. **
Was gehört zum geldwerten Vorteil?
Zum geldwerten Vorteil gehören alle Sachleistungen, die ein Arbeitnehmer von seinem Arbeitgeber erhält und die einen finanziellen Wert haben. Dazu zählen beispielsweise Dienstwagen, kostenlose Verpflegung, Firmenhandys oder auch private Nutzungsmöglichkeiten von betrieblichen Einrichtungen wie Fitnessstudios. Diese Vorteile müssen vom Arbeitnehmer versteuert werden, da sie als zusätzliches Einkommen gelten. Es ist wichtig, dass Arbeitgeber und Arbeitnehmer den geldwerten Vorteil korrekt erfassen und versteuern, um steuerliche Konsequenzen zu vermeiden. Unternehmen sollten daher die steuerlichen Regelungen genau beachten und gegebenenfalls professionelle Beratung in Anspruch nehmen. **
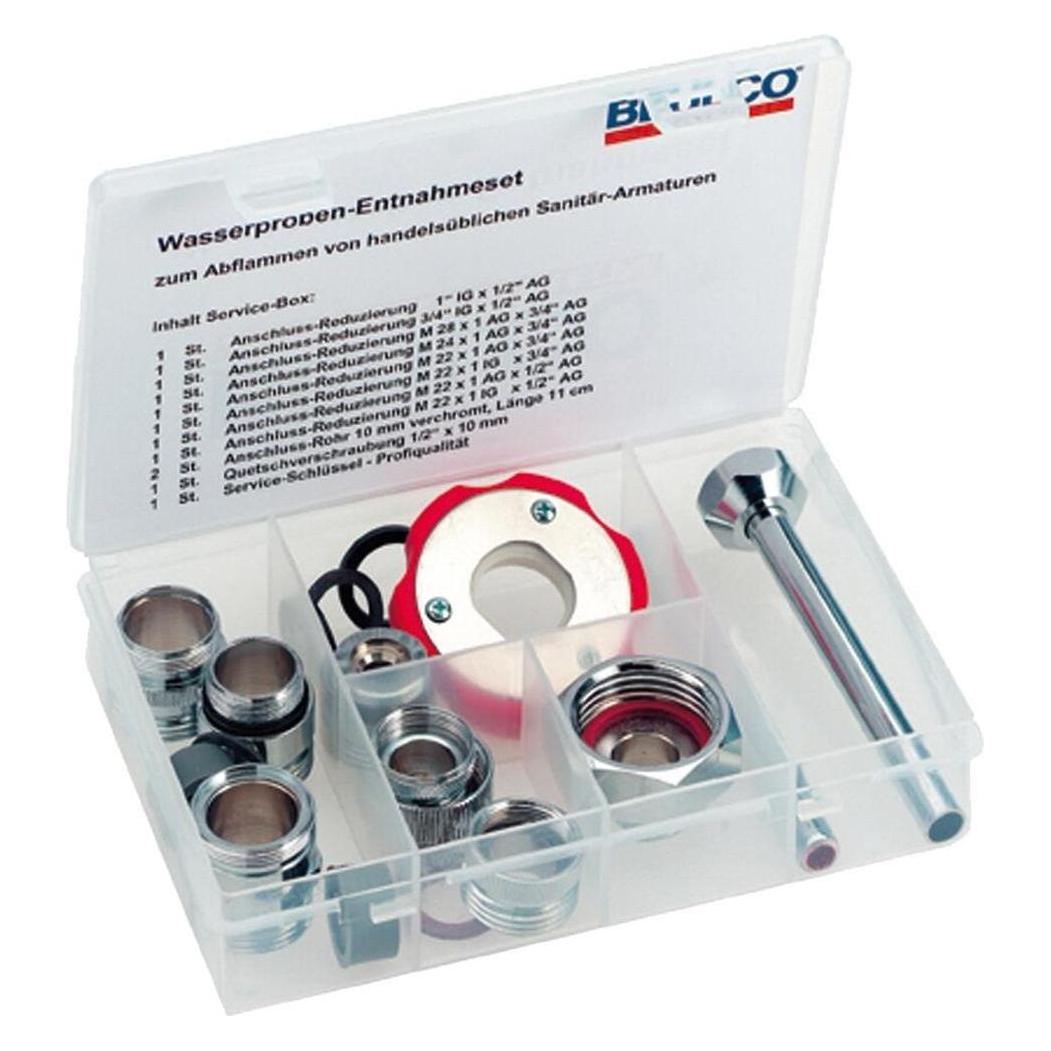

Ähnliche Suchbegriffe für Geldwerten
Top-Angebote
Produkte zum Begriff Geldwerten:
-
Oase AquaActiv Wasseranalyse Profi-SetProfi-Tropflösungen zur präzisen Bestimmung aller wichtigen Teichparameter (pH, GH, KH, NO2, NO3, PO4, NH4, NH3). Phosphattest inkl. Haltbarkeits-Kontroll-Lösung, Messzubehör, Farbkarten und nützlichen Anwendungshinweisen. Die Lieferung erfolgt ..97,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Einführung in die Wasserversorgung, FachbücherDas Fachbuch "Einführung in die Wasserversorgung" bietet eine umfassende Analyse der komplexen Thematik der Trinkwasserversorgung. Es richtet sich an Fachleute aus verschiedenen Disziplinen, die in diesem Bereich tätig sind oder sich weiterbilden möchten. Das Buch behandelt die rechtlichen Rahmenbedingungen, die wirtschaftlichen Aspekte sowie die technischen Grundlagen der Wasserversorgung. Dabei werden zentrale Themen wie die Gewinnung von Wasser, die Anforderungen an die Wasserqualität, die Aufbereitung, der Transport und die Verteilung von Wasser sowie die Hausinstallation detailliert erläutert. Die interdisziplinäre Herangehensweise ermöglicht es, die verschiedenen Facetten der Wasserversorgung zu verstehen und die Herausforderungen, die mit dieser wichtigen Aufgabe verbunden sind, zu bewältigen.75,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
GOK Außenanschluss für die externe WasserversorgungZur Verwendung im Freien bzw. zum Anschluss einer außenliegenden Dusche oder des Fahrzeugs an einer Wasserversorgung. Öffnen des Ventils nur bei angeschlossener Schlauchleitung möglich. Steckkupplungen SKU für Wasser in unverwechselbaren Ausführungen. Außenanschluss für die externe Wasserversorgung mit Wasserregler Werkstoffe: Trinkwasser geeignet Hinweis Für die Montage der Versorgungsklappe an die Außenwand des Fahrzeugs wird ein Karosserieausschnitt von 155 x 65 mm benötigt!74,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wer muss geldwerten Vorteil versteuern?
Wer muss geldwerten Vorteil versteuern? Geldwerte Vorteile müssen in der Regel von Arbeitnehmern versteuert werden, wenn sie zusätzlich zum regulären Gehalt erhalten werden. Dies kann beispielsweise in Form von Sachleistungen, Dienstwagen oder Firmenhandys geschehen. Auch Selbstständige und Freiberufler müssen geldwerte Vorteile versteuern, die sie im Rahmen ihrer Tätigkeit erhalten. Es ist wichtig, diese Vorteile korrekt in der Steuererklärung anzugeben, um steuerliche Konsequenzen zu vermeiden. Es gibt jedoch auch Ausnahmen und Freibeträge, die je nach Art des geldwerten Vorteils und der Höhe der Zuwendung gelten können. **
-
Wer zahlt den geldwerten Vorteil?
"Wer zahlt den geldwerten Vorteil?" ist eine Frage, die sich auf die steuerliche Behandlung von Sachleistungen oder geldwerten Vorteilen bezieht, die ein Arbeitnehmer von seinem Arbeitgeber erhält. In vielen Ländern müssen Arbeitnehmer diese Vorteile als geldwerten Vorteil versteuern. Dies kann beispielsweise bei der Nutzung eines Dienstwagens oder einer betrieblichen Altersvorsorge der Fall sein. Die Frage zielt darauf ab, zu klären, ob der Arbeitnehmer oder der Arbeitgeber für die Versteuerung des geldwerten Vorteils verantwortlich ist. In der Regel ist es jedoch der Arbeitnehmer, der den geldwerten Vorteil versteuern muss, es sei denn, es gibt spezielle Regelungen oder Vereinbarungen zwischen Arbeitnehmer und Arbeitgeber. **
-
Was bedeutet geldwerten Vorteil versteuern?
Was bedeutet geldwerten Vorteil versteuern? Beim geldwerten Vorteil handelt es sich um Sachleistungen oder Vergünstigungen, die ein Arbeitnehmer von seinem Arbeitgeber erhält, die nicht in Form von Geld ausgezahlt werden. Diese Vorteile müssen in der Regel versteuert werden, da sie als Einkommen gelten. Dazu zählen beispielsweise Dienstwagen, Firmenhandys oder auch kostenlose Mahlzeiten. Die Versteuerung erfolgt entweder durch die pauschale Versteuerung seitens des Arbeitgebers oder durch die individuelle Versteuerung durch den Arbeitnehmer selbst. **
-
Welche geldwerten Vorteile gibt es?
Welche geldwerten Vorteile gibt es? Geldwerte Vorteile können in Form von Bonuszahlungen, Gehaltserhöhungen, Provisionen oder Prämien ausgezahlt werden. Auch Sachleistungen wie Firmenwagen, Tankgutscheine oder Essensgutscheine können als geldwerte Vorteile betrachtet werden. Darüber hinaus können Mitarbeiter von steuerlichen Vergünstigungen wie vermögenswirksamen Leistungen oder betrieblicher Altersvorsorge profitieren. Insgesamt tragen geldwerte Vorteile dazu bei, die Attraktivität eines Arbeitsplatzes zu steigern und die Mitarbeitermotivation zu fördern. **

Wann muss man geldwerten Vorteil versteuern?
Man muss einen geldwerten Vorteil versteuern, wenn man von seinem Arbeitgeber Sachleistungen oder geldwerte Vorteile erhält, die nicht dem regulären Gehalt entsprechen. Dies kann zum Beispiel ein Dienstwagen, eine betriebliche Altersvorsorge oder auch ein Firmenhandy sein. Auch bei Gewinnen aus Glücksspielen oder Sachpreisen muss unter Umständen ein geldwerter Vorteil versteuert werden. Es ist wichtig, diese Vorteile korrekt in der Steuererklärung anzugeben, da sie als Einkommen betrachtet werden und entsprechend versteuert werden müssen. Es gibt jedoch auch Freibeträge und Ausnahmeregelungen, die je nach Art des geldwerten Vorteils gelten können. **
Wie viel Steuern auf geldwerten Vorteil?
Die Höhe der Steuern auf geldwerten Vorteil hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Wert des Vorteils, der Art des Vorteils und dem individuellen Steuersatz des Empfängers. In Deutschland wird der geldwerte Vorteil in der Regel mit dem individuellen Einkommensteuersatz versteuert. Es gibt jedoch auch Freibeträge und Pauschalen, die je nach Art des Vorteils gelten können. Es ist wichtig, den geldwerten Vorteil korrekt zu versteuern, um steuerliche Konsequenzen zu vermeiden. Es empfiehlt sich daher, sich von einem Steuerberater oder einer Steuerberaterin beraten zu lassen, um die genaue Höhe der Steuern auf den geldwerten Vorteil zu ermitteln. **
Top-Angebote
Produkte zum Begriff Geldwerten:
-
Steinbach Wasseranalyse Pool Professional PoolLabSteinbach Wasseranalyse Pool Professional PoolLab Produktnummer: 0691452372 Der neue PoolLab® 1.0 ist die perfekte Lösung für die professionelle Wasseranalyse von privaten Pools und Spas. Die fest eingebaute, aber wechselbare Küvette erlaubt die schnelle Probenahme, indem der IP68 wasserfeste PoolLab einfach ins Wasser getaucht wird. 6 Tasten erlauben direkten Zugriff auf den ZERO-Vorgang (nur 1x pro Messreihe erforderlich)- sowie die einzelnen Messverfahren: pH, Chlor (frei/gebunden/gesamt), Alkalinität (Säurekapazität), Cyanursäure (Stabilisator), Aktivsauerstoff (MPS), Brom, Chlordioxid, Ozon, Wasserstoffperoxid, Härte (Gesamt, Kalzium), Harnstoff und PHMB. Der PoolLab® verfügt über Bluetooth und kann damit kabellos an die kostenlose Software und App angeschlossen werden, um Testergebnisse kontenbezogen zu synchronisieren, Reports zu drucken und sogar Dosierempfehlungen auf Basis individuell eingegebener Wasserpflegemittel zu erhalten. Auch die LSI-Indexkalkulation wird über die Software und App angeboten. Über einen kostenfreien Cloud-Service - sofern gewünscht - wird gewährleistet, dass Software und App stets mit synchronisierten Daten arbeiten. zur professionellen Wasseranalyse 6 Tasten erlauben direkten Zugriff auf den ZERO-Vorgang Bluetooth Messverfahren: pH, Chlor (frei/gebunden/gesamt), Alkalinität (Säurekapazität), Cyanursäure (Stabilisator). Aktivsauerstoff (MPS), Brom, Chlordioxid, Ozon, Wasserstoffperoxid, Härte (Gesamt, Kalzium), Harnstoff und PHMB Herstellerinformationen: Steinbach International GmbH L. Steinbach Platz 1 4311 Schwertberg, OESTERREICH Webseite: www.steinbach-group.com eMail: shop-info@steinbach.at Herstellernr. 079090PP139,00 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Oase AquaActiv Wasseranalyse Profi-SetProfi-Tropflösungen zur präzisen Bestimmung aller wichtigen Teichparameter (pH, GH, KH, NO2, NO3, PO4, NH4, NH3). Phosphattest inkl. Haltbarkeits-Kontroll-Lösung, Messzubehör, Farbkarten und nützlichen Anwendungshinweisen. Die Lieferung erfolgt ..97,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Einführung in die Wasserversorgung, FachbücherDas Fachbuch "Einführung in die Wasserversorgung" bietet eine umfassende Analyse der komplexen Thematik der Trinkwasserversorgung. Es richtet sich an Fachleute aus verschiedenen Disziplinen, die in diesem Bereich tätig sind oder sich weiterbilden möchten. Das Buch behandelt die rechtlichen Rahmenbedingungen, die wirtschaftlichen Aspekte sowie die technischen Grundlagen der Wasserversorgung. Dabei werden zentrale Themen wie die Gewinnung von Wasser, die Anforderungen an die Wasserqualität, die Aufbereitung, der Transport und die Verteilung von Wasser sowie die Hausinstallation detailliert erläutert. Die interdisziplinäre Herangehensweise ermöglicht es, die verschiedenen Facetten der Wasserversorgung zu verstehen und die Herausforderungen, die mit dieser wichtigen Aufgabe verbunden sind, zu bewältigen.75,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wer versteuert geldwerten Vorteil?
Der geldwerte Vorteil wird in der Regel vom Arbeitgeber versteuert, da er als zusätzliche Vergütung für den Arbeitnehmer gilt. Dieser Vorteil kann beispielsweise in Form von Sachleistungen, Dienstwagen oder anderen Vergünstigungen gewährt werden. Der Arbeitgeber ist verpflichtet, den geldwerten Vorteil zu versteuern und gegebenenfalls auch Sozialversicherungsbeiträge darauf zu entrichten. Der Arbeitnehmer muss den geldwerten Vorteil jedoch in seiner Steuererklärung angeben und gegebenenfalls selbst versteuern, falls der Arbeitgeber dies nicht bereits getan hat. In einigen Fällen kann es auch vorkommen, dass der Arbeitnehmer den geldwerten Vorteil direkt versteuern muss, zum Beispiel bei der privaten Nutzung eines Dienstwagens. **
-
Was gehört zum geldwerten Vorteil?
Zum geldwerten Vorteil gehören alle Sachleistungen, die ein Arbeitnehmer von seinem Arbeitgeber erhält und die einen finanziellen Wert haben. Dazu zählen beispielsweise Dienstwagen, kostenlose Verpflegung, Firmenhandys oder auch private Nutzungsmöglichkeiten von betrieblichen Einrichtungen wie Fitnessstudios. Diese Vorteile müssen vom Arbeitnehmer versteuert werden, da sie als zusätzliches Einkommen gelten. Es ist wichtig, dass Arbeitgeber und Arbeitnehmer den geldwerten Vorteil korrekt erfassen und versteuern, um steuerliche Konsequenzen zu vermeiden. Unternehmen sollten daher die steuerlichen Regelungen genau beachten und gegebenenfalls professionelle Beratung in Anspruch nehmen. **
-
Wer muss geldwerten Vorteil versteuern?
Wer muss geldwerten Vorteil versteuern? Geldwerte Vorteile müssen in der Regel von Arbeitnehmern versteuert werden, wenn sie zusätzlich zum regulären Gehalt erhalten werden. Dies kann beispielsweise in Form von Sachleistungen, Dienstwagen oder Firmenhandys geschehen. Auch Selbstständige und Freiberufler müssen geldwerte Vorteile versteuern, die sie im Rahmen ihrer Tätigkeit erhalten. Es ist wichtig, diese Vorteile korrekt in der Steuererklärung anzugeben, um steuerliche Konsequenzen zu vermeiden. Es gibt jedoch auch Ausnahmen und Freibeträge, die je nach Art des geldwerten Vorteils und der Höhe der Zuwendung gelten können. **
-
Wer zahlt den geldwerten Vorteil?
"Wer zahlt den geldwerten Vorteil?" ist eine Frage, die sich auf die steuerliche Behandlung von Sachleistungen oder geldwerten Vorteilen bezieht, die ein Arbeitnehmer von seinem Arbeitgeber erhält. In vielen Ländern müssen Arbeitnehmer diese Vorteile als geldwerten Vorteil versteuern. Dies kann beispielsweise bei der Nutzung eines Dienstwagens oder einer betrieblichen Altersvorsorge der Fall sein. Die Frage zielt darauf ab, zu klären, ob der Arbeitnehmer oder der Arbeitgeber für die Versteuerung des geldwerten Vorteils verantwortlich ist. In der Regel ist es jedoch der Arbeitnehmer, der den geldwerten Vorteil versteuern muss, es sei denn, es gibt spezielle Regelungen oder Vereinbarungen zwischen Arbeitnehmer und Arbeitgeber. **
Ähnliche Suchbegriffe für Geldwerten
-
GOK Außenanschluss für die externe WasserversorgungZur Verwendung im Freien bzw. zum Anschluss einer außenliegenden Dusche oder des Fahrzeugs an einer Wasserversorgung. Öffnen des Ventils nur bei angeschlossener Schlauchleitung möglich. Steckkupplungen SKU für Wasser in unverwechselbaren Ausführungen. Außenanschluss für die externe Wasserversorgung mit Wasserregler Werkstoffe: Trinkwasser geeignet Hinweis Für die Montage der Versorgungsklappe an die Außenwand des Fahrzeugs wird ein Karosserieausschnitt von 155 x 65 mm benötigt!74,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
PCE Instruments Redox-Messgerät PCE-PH 30R zur WasseranalyseDas Redox-Messgerät ist das optimale Werkzeug zur Überprüfung der wichtigsten Wasser-Parameter. Das tragbare Redox-Messgerät dient zur Kontrolle von pH-Wert und Leitfähigkeit. Es dient ebenso der gleichzeitigen Temperaturmessung. Weiterhin kann das Redox-Messgerät zur Messung des Redoxpotentials verwendet werden. Eine Drei-Punkt Kalibrierung, sowie eine automatische Temperaturkompensation bis 90 °C, garantieren eine hohe Genauigkeit auch bei schwankenden Messtemperaturen. Das Redox-Messgerät verfügt über ein gut lesbares Display. Das Testgerät wird inklusive Redox- Sonde, Kalibrier- und Aufbewahrungsflüssigkeit geliefert.249,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Osmancevic, Esad: Wasserversorgung und KlimawandelWasserversorgung und Klimawandel , Tatsache ist, dass es in vielen Regionen bereits Probleme gibt, den maximalen Wasserverbrauch in den Sommermonaten zu decken. Um sich den Auswirkungen des Klimawandels auf die Wasserversorgung zu stellen, bedarf es eines erhöhten Schutzes der Ressource sowie eines verbesserten Monitorings zur frühzeitigen Erkennung von problematischen Veränderungen der Parameter in der Trinkwasserversorgung. Ziel des hier veröffentlichten Forschungsprojekts ist es, die klimarelevanten Auswirkungen auf die Trinkwasserversorgung im Raum Süddeutschland zu identifizieren und deren bisherige Auswirkungen zu bewerten. Des Weiteren stellt dieses Forschungsprojekt eine Grundlage für Prognosemodelle dar. Durch eine Datenerhebung bei insgesamt 73 Wasserversorgungsunternehmen aus Bayern, Baden-Württemberg, Rheinland-Pfalz, Saarland und Hessen wurden die Auswirkungen analysiert, die im Zeitraum 2010-2021 bereits festzustellen waren. Durch Gegenüberstellung mit Wetterdaten werden die Zusammenhänge mit wasserversorgungsrelevanten Parametern identifiziert und beschrieben. Diese Ergebnisse bieten die Grundlage und zugleich Chance, um frühzeitig (Gegen-)Maßnahmen zum Schutz der Trinkwasserversorgung ergreifen zu können. , Handschuhe, Mützen & Schwämme > Autopflege & Aufbereitung , Erscheinungsjahr: 20240508, Titel der Reihe: gwf-Reihe Praxiswissen##, Autoren: Osmancevic, Esad~Hüsam, Selina~Gerigk, Marcel, Seitenzahl/Blattzahl: 128, Keyword: Trinkwasser; Wasserbedarf; Monitoring; Wetter; Ressource, Fachschema: Management / Umwelt~Umweltmanagement~Wasserversorgung, Fachkategorie: Wasserversorgung und -aufbereitung, Warengruppe: TB/Bau- und Umwelttechnik, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 299, Breite: 211, Höhe: 10, Gewicht: 567, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,49,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet geldwerten Vorteil versteuern?
Was bedeutet geldwerten Vorteil versteuern? Beim geldwerten Vorteil handelt es sich um Sachleistungen oder Vergünstigungen, die ein Arbeitnehmer von seinem Arbeitgeber erhält, die nicht in Form von Geld ausgezahlt werden. Diese Vorteile müssen in der Regel versteuert werden, da sie als Einkommen gelten. Dazu zählen beispielsweise Dienstwagen, Firmenhandys oder auch kostenlose Mahlzeiten. Die Versteuerung erfolgt entweder durch die pauschale Versteuerung seitens des Arbeitgebers oder durch die individuelle Versteuerung durch den Arbeitnehmer selbst. **
-
Welche geldwerten Vorteile gibt es?
Welche geldwerten Vorteile gibt es? Geldwerte Vorteile können in Form von Bonuszahlungen, Gehaltserhöhungen, Provisionen oder Prämien ausgezahlt werden. Auch Sachleistungen wie Firmenwagen, Tankgutscheine oder Essensgutscheine können als geldwerte Vorteile betrachtet werden. Darüber hinaus können Mitarbeiter von steuerlichen Vergünstigungen wie vermögenswirksamen Leistungen oder betrieblicher Altersvorsorge profitieren. Insgesamt tragen geldwerte Vorteile dazu bei, die Attraktivität eines Arbeitsplatzes zu steigern und die Mitarbeitermotivation zu fördern. **
-
Wann muss man geldwerten Vorteil versteuern?
Man muss einen geldwerten Vorteil versteuern, wenn man von seinem Arbeitgeber Sachleistungen oder geldwerte Vorteile erhält, die nicht dem regulären Gehalt entsprechen. Dies kann zum Beispiel ein Dienstwagen, eine betriebliche Altersvorsorge oder auch ein Firmenhandy sein. Auch bei Gewinnen aus Glücksspielen oder Sachpreisen muss unter Umständen ein geldwerter Vorteil versteuert werden. Es ist wichtig, diese Vorteile korrekt in der Steuererklärung anzugeben, da sie als Einkommen betrachtet werden und entsprechend versteuert werden müssen. Es gibt jedoch auch Freibeträge und Ausnahmeregelungen, die je nach Art des geldwerten Vorteils gelten können. **
-
Wie viel Steuern auf geldwerten Vorteil?
Die Höhe der Steuern auf geldwerten Vorteil hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Wert des Vorteils, der Art des Vorteils und dem individuellen Steuersatz des Empfängers. In Deutschland wird der geldwerte Vorteil in der Regel mit dem individuellen Einkommensteuersatz versteuert. Es gibt jedoch auch Freibeträge und Pauschalen, die je nach Art des Vorteils gelten können. Es ist wichtig, den geldwerten Vorteil korrekt zu versteuern, um steuerliche Konsequenzen zu vermeiden. Es empfiehlt sich daher, sich von einem Steuerberater oder einer Steuerberaterin beraten zu lassen, um die genaue Höhe der Steuern auf den geldwerten Vorteil zu ermitteln. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.